美国抵押贷款软件初创公司Vesta完成3000万美元融资,资金将用于扩展其面向贷款机构的AI原生贷款发起系统,并部署能处理贷款流程任务的AI智能体。该轮由Conversion Capital领投、多家贷款机构及风险投资参与,显示智能体正从外围工具向贷款承保与资料核验等核心流程延伸,但责任与合规仍由贷款机构承担。
美国抵押贷款软件初创公司Vesta宣布完成3000万美元融资,资金将用于扩大面向贷款机构的AI原生贷款发起系统,以及进一步部署能够处理贷款流程任务的AI智能体。
本轮融资由Conversion Capital领投。Vesta客户Pennymac和New American Funding等三家贷款机构也参与投资,Citi Ventures和Andreessen Horowitz同样参与其中。根据TechCrunch和HousingWire的报道,Vesta累计融资额已达到8500万美元。
这笔融资的重点不只是为一家金融科技公司提供更多增长资金,而是显示AI智能体正在从客服、文档处理等外围环节,进入贷款申请、资料核验、承保和结案等金融业务核心流程。与此同时,抵押贷款仍是一个受到严格监管、需要保留人工责任链条的行业。Vesta的产品部署因此更像是“人和智能体共同处理同一笔贷款”,而不是简单地让软件替代贷款机构作出最终决定。
Vesta要自动化的是什么
Vesta成立于2020年,由Mike Yu和Devon Yang共同创办。公司提供贷款发起系统(loan origination system,LOS),目标是替代或改造贷款机构长期使用的传统系统。
Vesta创始人Mike Yu告诉TechCrunch,美国抵押贷款从申请到完成通常需要约40天,每笔贷款的发起成本约为1.1万美元,其中很大一部分来自人工劳动,以及不同系统之间的重复录入和人工交接。
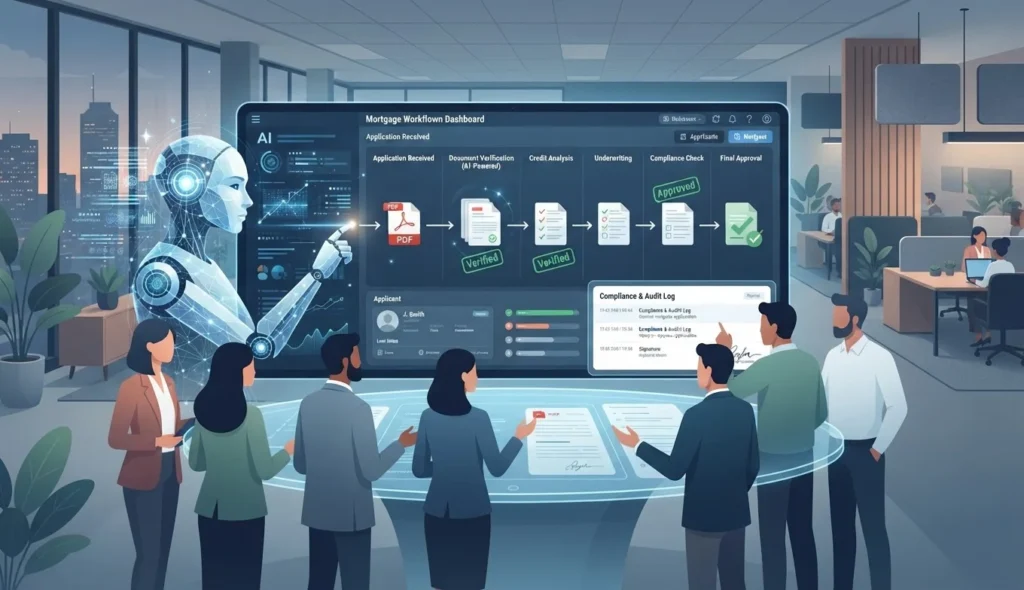
Vesta的方案,是把贷款流程拆分成一系列可以分配给员工或AI智能体的任务。根据Vesta官网,智能体可以处理文件分类和提取、资料核验、披露文件、自动承保系统(AUS)操作、第三方服务调用,以及贷款状态查询等工作。超出预设权限或无法解决的问题,则会升级给人工员工。
在产品设计上,贷款机构可以先让员工审核智能体的工作,再逐步扩大智能体可以独立处理的贷款和任务范围。Vesta表示,一些客户已经把平台用于辅助或执行部分承保决策,系统会把智能体采取的行动、使用的材料、检查步骤和推理过程记录到贷款档案中。
这意味着Vesta试图改变的不是某一个单独环节,而是贷款机构内部的工作分配方式:重复性较高、规则较清晰的任务交给智能体,复杂例外和需要判断的环节继续由员工处理。
从客户采用到客户投资
Vesta称,目前在其平台上运行或正在迁移到该平台的贷款机构,每年发起的抵押贷款总额超过1000亿美元。公司还向TechCrunch披露,过去一年收入增长了12倍。
这些经营数据目前主要来自Vesta向媒体提供的信息,并非独立审计结果。年度处理贷款规模也代表平台客户的贷款发起量,不等同于Vesta自身承接或发放了1000亿美元贷款。收入增长倍数同样缺少公开财务报表或第三方审计材料支持,因此更适合作为公司披露的商业进展指标,而非经过独立验证的行业数据。
本轮融资中,客户直接成为投资者,反映出贷款机构对替换核心贷款系统的兴趣正在上升。HousingWire报道称,Pennymac在启用Vesta的AI智能体之前,已经报告运营发起成本下降25%,贷款专员效率提升约50%;Vesta官网也引用了Pennymac在2025年第四季度财报电话会上的相关数据。
不过,这些结果不能直接等同于AI智能体带来的效果,因为Pennymac当时尚未启用Vesta的AI智能体,降本和效率提升主要与更换贷款发起系统及流程改造有关。HousingWire还报道称,Vesta表示通过其平台完成的任务中,约40%已经由AI智能体和自动化工作流处理,但这一比例同样属于公司披露,尚未见到独立核验。
New American Funding则在2026年7月宣布,将分阶段迁移到Vesta的AI原生贷款发起系统,计划于2027年开始 rollout。该公司表示,平台将统一承保、处理和放款流程,减少人工交接,并让AI智能体执行文件检查和条件清理等常规工作。
承保责任仍在贷款机构
对抵押贷款行业而言,最重要的限制是:使用智能体不等于转移法律和合规责任。
Vesta首席执行官Mike Yu对TechCrunch表示,无论贷款机构使用何种软件或AI智能体,贷款机构仍需对承保决定负责。Vesta称,平台会记录操作和推理过程,以便进行合规审计以及事后复核。
这类记录能够帮助企业回答“系统做了什么”和“为什么这样做”,但它不能自动证明决定一定正确,也不能替代贷款机构的审批制度、反歧视要求、数据保护义务和人工监督。对于涉及收入、信用记录、就业和家庭资产的贷款申请,企业还需要确定哪些数据可以被智能体访问,哪些动作必须由人工批准,以及在异常发生时如何暂停和回滚流程。
Vesta官网将智能体描述为“像员工一样”工作的系统:管理员可以设定其权限,规定哪些工作可以独立完成,哪些工作必须升级给人。这个设计方向与企业智能体市场正在形成的趋势相似——企业开始关注的,不只是模型能否给出答案,还包括智能体能否被限制在明确的权限、工具和业务流程内。
AIFlux此前对AIUC完成4000万美元A轮融资、押注AI Agent审计与保险基础设施的报道显示,企业正在尝试把智能体的实际行为纳入审计、认证和保险体系。对Vesta这类金融软件而言,日志、权限和人工升级机制可能会成为客户采购时与模型能力同等重要的条件。
Google近期推出的Agent Anomaly Detection运行时审计功能也体现了这一变化:企业开始审查智能体的工具调用、执行轨迹和权限使用,而不再只检查最终输出是否看起来正常。
传统系统与AI原生系统的竞争
Vesta面对的竞争者包括ICE Mortgage Technology等传统贷款系统,也包括试图使用AI自动化贷款流程的新公司。Vesta认为,传统系统并非为多智能体协作而设计,在其上增加AI助手,往往只能提供文档阅读或建议,难以让智能体直接执行跨多个环节的工作。
Vesta的差异化主张,是让员工和AI智能体在同一个贷款文件、同一个工作流和同一个权限体系中协作。公司希望避免在旧系统之外再叠加一层助手,从而减少数据同步、权限管理和责任追踪的复杂性。
但“AI原生”并不自动意味着更安全或更高效。贷款机构仍需要观察智能体在不同贷款类型、复杂收入结构、非合格抵押贷款和例外处理中的实际表现,也需要确认供应商能否在模型升级后维持行为稳定性。Vesta此前在Verus Mortgage Capital的非合格抵押贷款业务中上线了文件智能、贷款助手和部分AI任务,但相关公司没有公开披露该部署的具体绩效结果。
融资之后,关键看生产环境结果
Vesta表示,新资金将用于扩大产品能力和市场覆盖,并招聘工程、实施和市场团队。公司下一步要证明的,不只是智能体能够完成演示中的任务,而是能够在真实贷款环境中长期、稳定地处理复杂工作,同时让贷款机构保留足够的控制和责任边界。
对贷款机构而言,最值得关注的指标包括:智能体在不同贷款类型中的错误率和升级率,人工复核所需的时间,异常操作是否能够及时发现,以及自动化是否真正降低了每笔贷款的成本。对借款人而言,速度提升也不能以牺牲解释权、数据保护和公平对待为代价。
Vesta本轮融资说明,金融机构已经开始把AI智能体视为核心业务系统的一部分,而不只是实验性工具。但在抵押贷款这样的高责任行业,决定这类产品能否大规模采用的,最终可能不是智能体可以处理多少任务,而是贷款机构能否清楚地证明:每一个决定由谁作出、依据是什么,以及出现问题时谁能够及时介入。
来源
- TechCrunch:Vesta raises $30M to bring swarms of agents to mortgage lenders
- HousingWire:Vesta raises $30M in Series B funding to expand AI-native LOS
- Vesta:AI Agents for Mortgage Loan Operations
- Vesta:Mortgage Loan Origination System
- Vesta:About Vesta
- New American Funding:New American Funding and Vesta Team Up to Accelerate the Mortgage Process
- National Mortgage Professional:Verus Moves Non-QM Operations To Vesta’s AI-Native LOS
本文所述融资金额、投资方及Vesta的经营规模和增长数据,除明确标注外,主要来自TechCrunch、HousingWire及Vesta公司披露;部分经营指标尚未经过独立审计。